Assicurazione dei gioielli
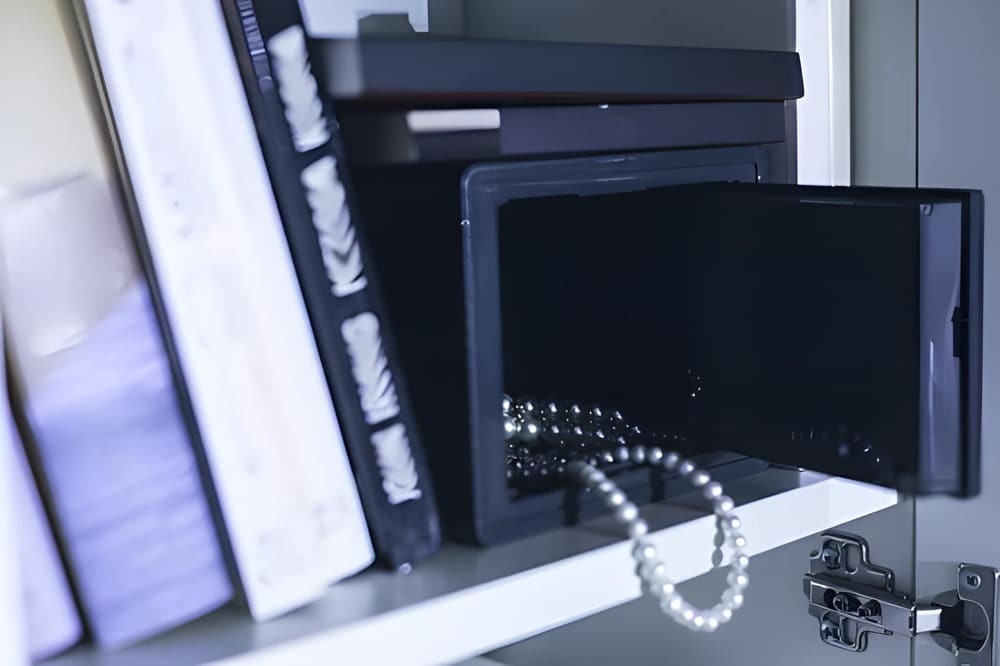
La prima delle assicurazioni consiste nel non tentare la sorte. Senza cadere in una paranoia eccessiva, è inutile esibire ostentatamente i gioielli in luoghi isolati, indossarli la sera in ambienti a rischio o lasciarli in giro su un mobile, su un lavabo o in una confezione troppo visibile.
La prima assicurazione: la prevenzione
Gran parte dei furti di gioielli è frutto di imprudenza. Il buon senso resta la protezione migliore: riporre i gioielli in un luogo discreto, evitare di maneggiarli inutilmente fuori casa e non lasciarli mai incustoditi.
Queste precauzioni elementari permettono di evitare molti dispiaceri e costituiscono il primo baluardo contro lo smarrimento o il furto.
I due grandi tipi di contratto assicurativo
Nonostante tutte le precauzioni, il rischio di furto in casa esiste. La maggior parte dei privati è assicurata, in genere secondo uno dei due tipi di contratto seguenti:
a) Le polizze multirischio abitazione
In questi contratti i gioielli sono quasi sempre assicurati entro un limite fissato da un coefficiente del premio o da una percentuale del valore complessivo assicurato. Questa copertura è spesso insufficiente per gioielli di valore.
b) Le polizze « tutti i rischi » per gioielli a valore concordato
Questi contratti, oggi più rari, assicurano i gioielli contro il furto, lo smarrimento e vari danni, secondo un valore definito d’intesa con la compagnia assicurativa. Offrono una protezione più completa, ma sono sensibilmente più costosi.
La perizia preliminare: un punto chiave
Tutti i contratti si fondano su una perizia preliminare, che costituisce un elemento centrale del dispositivo assicurativo. È proprio a questo livello che nascono numerose ambiguità, in particolare sulla nozione di valore assicurato.
Valore dichiarato e valore concordato
Due nozioni vanno tassativamente distinte:
- Valore dichiarato: il valore è dichiarato dall’assicurato stesso. I documenti forniti non vincolano giuridicamente la compagnia assicurativa.
- Valore concordato: la compagnia incarica un proprio perito o accetta la valutazione del perito dell’assicurato. Questo valore, integrato nel contratto, impegna in linea di principio l’assicuratore a indennizzare su tale base.
Per ragioni evidenti, queste stime devono essere riviste periodicamente per restare in linea con il mercato.
I malintesi più frequenti
Questa distinzione fondamentale è all’origine di numerosi contenziosi. L’esperienza dimostra che l’assicurato conosce spesso male i termini esatti del proprio contratto e si crede molto più coperto di quanto non lo sia in realtà.
Nella maggior parte dei casi pensa di essere assicurato al valore di sostituzione a nuovo, mentre in realtà lo è soltanto per il valore del gioiello così com’era nelle sue mani il giorno del sinistro, vale a dire come gioiello usato, salvo presentazione di una fattura recente (in genere di meno di un anno).
L’onere della prova in caso di sinistro
In caso di furto, spetta all’assicurato dimostrare che i gioielli dichiarati rubati erano effettivamente di sua proprietà. Deve inoltre fornire la prova della natura dei metalli e delle pietre preziose di cui erano composti.
Fatture, certificati, perizie e fotografie diventano allora elementi determinanti per far valere i propri diritti.
Conclusione del gioielliere
Assicurare i propri gioielli non si riduce a firmare un contratto. Presuppone la comprensione delle garanzie, dei valori considerati e degli obblighi che ne derivano. Un approccio consapevole, che unisca prevenzione, documentazione e perizie regolari, resta il modo migliore per proteggere nel tempo pezzi spesso insostituibili.




Latest news!
Subscribe to our newsletter to receive the latest news.